El contexto que cambia la cuenta: 2026 es un año de desinflación
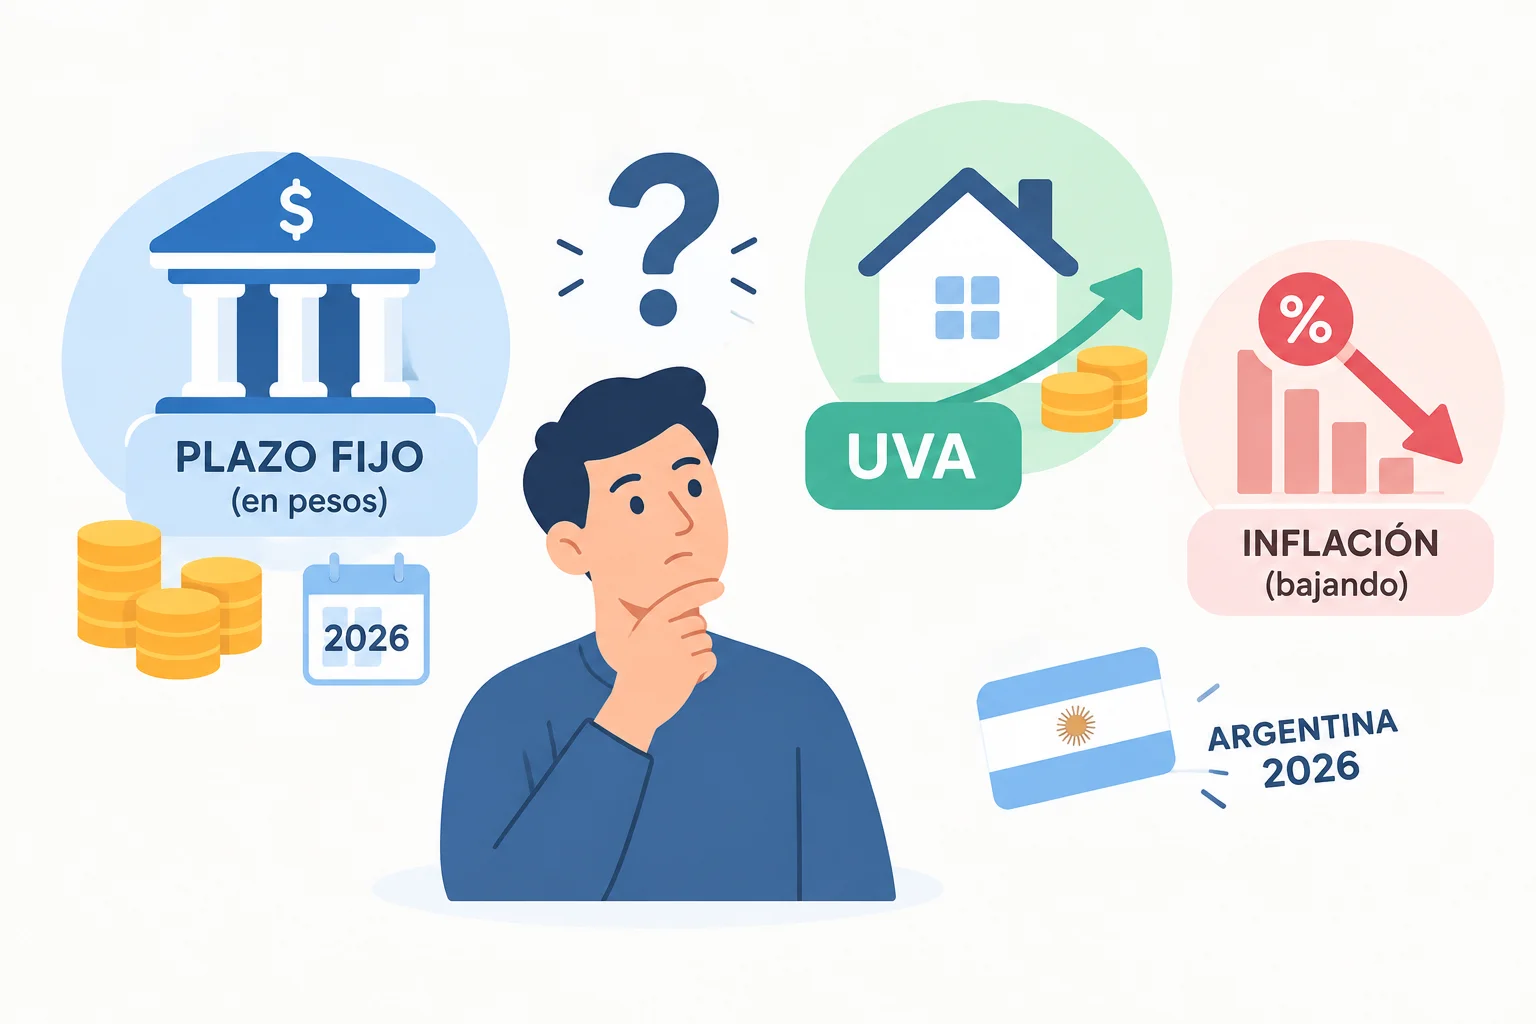
Durante buena parte de 2026, la inflación mensual argentina viene desacelerando de forma sostenida. El dato de agosto, difundido por el INDEC, marcó 1,7% mensual —el registro más bajo en 14 meses—, con una inflación acumulada en el año del 21,3% y una variación interanual del 33,5%. El Relevamiento de Expectativas de Mercado (REM) que releva el Banco Central proyecta que el ritmo mensual se mantenga en una banda de 1,6% a 1,8% hacia adelante, con la posibilidad de consolidarse incluso más abajo hacia comienzos de 2026.
Este dato cambia completamente la cuenta del Plazo Fijo UVA. La calculadora de CalcuSite ya te permite calcular tu breakeven personalizado con tu tasa y tu plazo exactos, pero vale la pena mirar qué dice ese breakeven cuando lo cruzás con los números reales que está publicando el INDEC hoy.
👉 Calculá tu breakeven exacto según tu banco y tu plazo →
El breakeven, cruzado con los datos reales de agosto de 2026
En su propio ejemplo de referencia, la calculadora de Plazo Fijo UVA de CalcuSite calcula que, para un depósito a 90 días con una tasa adicional del 1% TNA comparado contra un plazo fijo tradicional al 35% TNA, se necesita una inflación de al menos 2,74% mensual para que el UVA le gane al tradicional.
Ese 2,74% mensual de breakeven, comparado contra el 1,7% real de agosto y la proyección de 1,6%-1,8% para los meses siguientes, deja una brecha de casi un punto completo por mes. En números concretos: si la inflación se mantiene en el rango que proyecta el mercado, el plazo fijo tradicional termina rindiendo más pesos nominales que el UVA en la gran mayoría de los plazos cortos y medianos que se están constituyendo hoy.
| Escenario | Inflación mensual | Breakeven UVA (ref. calculadora) | ¿Quién gana? |
|---|---|---|---|
| Dato real agosto 2026 (INDEC) | 1,7% | 2,74% | Tradicional |
| Proyección REM (meses siguientes) | 1,6% – 1,8% | 2,74% | Tradicional |
| Escenario de aceleración inflacionaria | 3,0% o más | 2,74% | UVA |
Esta tabla no es una promesa de rendimiento futuro —la inflación puede acelerarse o desacelerarse respecto a lo proyectado—, pero sí refleja con precisión la relación matemática entre lo que efectivamente se dio en los meses recientes y el umbral que el propio instrumento UVA necesita superar para justificarse frente al tradicional.
Entonces, ¿por qué alguien elegiría UVA en este contexto?
Si el tradicional le está ganando al UVA en la comparación nominal actual, la pregunta lógica es por qué seguir considerando el UVA. La respuesta no tiene que ver con maximizar rendimiento esperado, sino con gestionar el riesgo de estar equivocado.
Argentina tiene un historial reciente de reversiones bruscas en su proceso de desinflación: períodos de varios meses de baja sostenida seguidos por saltos inesperados en el IPC ante shocks cambiarios, ajustes de tarifas regulados o factores estacionales. El Plazo Fijo UVA funciona, en ese sentido, como una póliza de seguro: si tomás un tradicional a tasa fija y la inflación se acelera fuerte durante el plazo de tu depósito, tu tasa queda "clavada" por debajo de la inflación real y perdés poder adquisitivo. Si tomás UVA, ese riesgo desaparece por diseño, a costa de resignar el rendimiento adicional que hoy está ofreciendo el tradicional en un contexto de desinflación sostenida.
La decisión, entonces, pasa a ser una pregunta de tolerancia al riesgo de sorpresa inflacionaria, no de "cuál rinde más en el escenario base".
La alternativa con liquidez que nadie compara con el UVA: el FCI de Renta Fija
Hay un costo del Plazo Fijo UVA que rara vez se pone sobre la mesa junto al breakeven: la iliquidez. Un depósito UVA tiene un plazo mínimo legal de 90 días, y si lo precancelás antes del vencimiento (incluso después de los 30 días que habilita la opción de rescate anticipado), perdés todo el ajuste por inflación acumulado y cobrás una tasa fija muy inferior.
Un FCI de Renta Fija —que también invierte parcialmente en instrumentos ajustados por CER— ofrece una lógica de protección similar frente a la inflación, pero con rescate en 24 a 48 horas en lugar de una inmovilización total de 90 días. Para alguien que quiere cobertura inflacionaria sin resignar tanta flexibilidad, esta es una alternativa real que vale la pena poner en la balanza junto al UVA, no solo junto al plazo fijo tradicional.
| Plazo Fijo UVA | FCI Renta Fija (CER) | |
|---|---|---|
| Protección inflacionaria | Total (ajuste diario por CER) | Parcial a alta, según composición del fondo |
| Liquidez | Ninguna hasta el vencimiento (90 días mínimo) | 24 a 48 horas |
| Garantía estatal | Sí (FGD, como depósito bancario) | No |
| Costo de salir antes | Pérdida total del ajuste CER | Sin penalidad, solo el valor de cuotaparte del día |
👉 Compará plazo fijo, FCI y dólar con datos reales de septiembre 2026 →
Cuadro resumen: qué instrumento va con cada perfil
| Tu situación | Instrumento sugerido |
|---|---|
| Confiás en que la desinflación continúa y no vas a tocar la plata en el plazo pactado | Plazo Fijo Tradicional (tasa fija) |
| Querés cobertura total ante inflación por si el escenario cambia, y podés inmovilizar 90 días o más | Plazo Fijo UVA |
| Querés cobertura parcial ante inflación pero necesitás poder rescatar en 1-2 días | FCI de Renta Fija (CER) |
| No tenés certeza de nada y preferís repartir el riesgo | Combinación de los tres, según el plazo de cada porción de tu ahorro |
Preguntas frecuentes (FAQ)
Si la inflación sigue bajando durante todo 2026 y 2026, ¿tiene sentido abrir un Plazo Fijo UVA hoy?
En términos puramente de rendimiento esperado, no: si el escenario de desinflación se sostiene en la banda que proyecta el REM (1,6%-1,8% mensual), el plazo fijo tradicional debería rendir más pesos nominales que el UVA en la mayoría de los plazos. El UVA solo se justifica si le asignás una probabilidad relevante a que ese escenario no se cumpla.
¿Qué pasa si elijo el tradicional y la inflación se acelera de golpe durante mi plazo fijo?
Tu tasa queda fija durante todo el período pactado, así que no te beneficiás de ningún ajuste adicional. Si la inflación termina siendo mayor a la tasa que pactaste, perdés poder adquisitivo en términos reales, aunque hayas cobrado más pesos nominales de los que depositaste.
¿Puedo tener una parte de mis ahorros en UVA y otra en FCI de Renta Fija al mismo tiempo?
Sí, y es una estrategia habitual entre ahorristas que buscan diversificar el tipo de cobertura inflacionaria: una porción con protección total pero sin liquidez (UVA) y otra con protección parcial pero con rescate rápido (FCI), según cuándo estimás que vas a necesitar cada tramo del dinero.
¿El FCI de Renta Fija ajustado por CER es lo mismo que el Plazo Fijo UVA?
No. El FCI invierte en una cartera diversificada de instrumentos, que puede incluir bonos CER entre otros activos, por lo que su protección frente a la inflación es parcial y depende de la composición del fondo en cada momento. El Plazo Fijo UVA, en cambio, ajusta el 100% del capital exactamente por el CER, sin excepción, mientras esté vigente.
¿Cómo cambia esta conclusión si el REM empieza a proyectar que la inflación vuelve a subir?
Si las proyecciones de inflación mensual se acercan o superan el umbral de breakeven de tu Plazo Fijo UVA particular (que depende de la tasa fija del tradicional disponible en ese momento), la balanza se inclina hacia el UVA. Por eso conviene recalcular el breakeven con la calculadora cada vez que vayas a constituir un nuevo depósito, en lugar de asumir que la conclusión de hoy se mantiene fija en el tiempo.
Conclusión
El Plazo Fijo UVA no es "mejor" ni "peor" que el tradicional de forma permanente: su conveniencia depende pura y exclusivamente de si la inflación real termina superando el breakeven de tu operación puntual. En el contexto de desinflación que atraviesa Argentina en 2026, con datos de INDEC por debajo del umbral que necesita el UVA para ganarle al tradicional, el cálculo hoy favorece a la tasa fija —pero eso puede cambiar en cualquier mes si el proceso de desinflación se revierte. La clave no es elegir un instrumento y olvidarse, sino recalcular la cuenta cada vez que tengas que decidir dónde poner tus pesos.
En CalcuSite te proveemos de un ecosistema de herramientas de finanzas personales e independientes completamente gratuitas para optimizar tu día a día:
Calculadora de Plazo Fijo UVA
Calculá tu breakeven exacto y comprobá resultados históricos contra el dólar.
Simulador de FCI
Calculá tu rendimiento real en un Fondo Común de Inversión.
Calculadora Plazo Fijo vs Dólar
Compará qué opción protege mejor tu poder de compra.
Calculadora de Inflación Acumulada
Verificá la inflación acumulada real entre dos fechas cualquiera.
Última actualización: septiembre 2026. Los datos de inflación citados corresponden al informe de agosto de 2026 del INDEC y a las proyecciones del Relevamiento de Expectativas de Mercado (REM) del BCRA vigentes a esa fecha. Este artículo es meramente informativo y educativo, no constituye asesoramiento financiero personalizado. La inflación futura puede diferir de lo proyectado; consultá siempre los datos actualizados y, para decisiones de inversión relevantes, a un profesional matriculado.