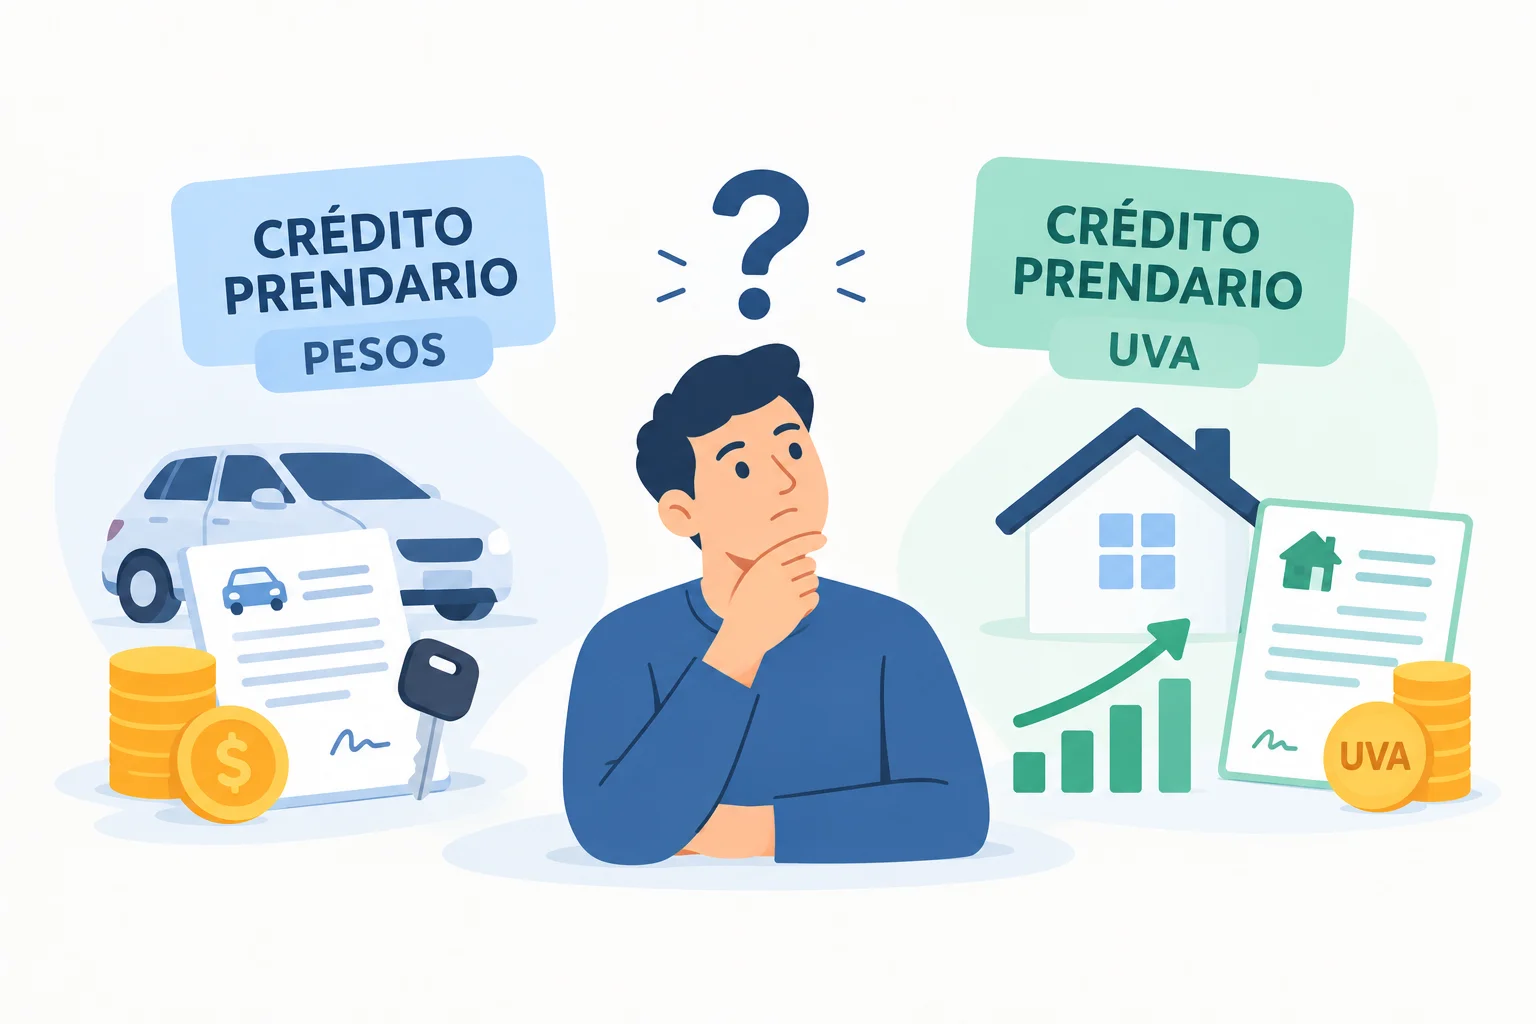
Dos créditos prendarios, dos lógicas completamente distintas
Cuando vas a financiar un auto en Argentina, la mayoría de los bancos te ofrece —sin explicarlo demasiado— dos versiones del mismo producto: el crédito prendario tradicional en pesos, con tasa fija de toda la vida, y el crédito prendario UVA, donde el capital que debés se actualiza todos los días según la inflación oficial.
No son dos variantes menores de lo mismo. Son dos apuestas financieras diferentes, y elegir mal puede significar terminar pagando cuotas que se te escapan de las manos hacia el final del crédito, o pagando de más por una "tranquilidad" en pesos que no hacía falta.
La calculadora de Crédito Prendario de CalcuSite ya te permite simular la cuota, verificar el aforo bancario y calcular el Costo Financiero Total exacto de tu operación. Lo que este artículo suma es la comparación que casi ningún banco te muestra de forma clara: poner lado a lado la misma financiación bajo las dos monedas de ajuste, con tasas reales relevadas en el mercado y un ejemplo numérico completo.
👉 Simulá tu cuota exacta de Crédito Prendario acá →
¿Por qué la tasa del prendario UVA es tan baja comparada con la de pesos?
No es un error de imprenta ni una promoción temporal. La diferencia de tasas refleja quién asume el riesgo de la inflación en cada esquema:
Prendario en pesos (tasa fija): el banco fija una Tasa Nominal Anual (TNA) que ya incorpora una expectativa de inflación futura dentro del número. Si la inflación real termina siendo más alta que lo que el banco proyectó, el banco pierde poder adquisitivo; si es más baja, gana. Por eso la tasa nominal es alta: el banco se cubre de antemano.
Prendario UVA (capital indexado): el capital que debés se convierte a Unidades de Valor Adquisitivo (UVA) el día del desembolso, y esas UVAs se reajustan automáticamente según el Coeficiente de Estabilización de Referencia (CER), que sigue al IPC del INDEC. Como el capital ya viene "protegido" contra la inflación, el banco no necesita cobrar una tasa alta por adelantado: solo agrega un pequeño spread (habitualmente entre el 18% y el 25% TNA) por sobre el ajuste inflacionario.
En otras palabras: en el prendario UVA, quien asume el riesgo de que la inflación se acelere sos vos, no el banco. Esa es la razón estructural de la brecha de tasas.
Tasas reales relevadas: pesos vs. UVA (septiembre 2026)
Para que tengas una referencia concreta y no una aproximación genérica, esta es una comparación de tasas de crédito prendario publicadas por distintas entidades bancarias argentinas durante septiembre de 2026:
👉 Deslizá horizontalmente para ver todas las columnas
| Modalidad | TNA de referencia | TEA equivalente | CFTEA (con seguro) |
|---|---|---|---|
| Prendario en Pesos (tasa fija) | ~43% a 75% | ~52% a 107% | ~90% a 183% |
| Prendario UVA (capital indexado + spread) | ~18% a 25% | ~19% a 21% | ~36% a 58% |
Rangos relevados de tasas publicadas por entidades como Santander y Banco Entre Ríos para operaciones de compra de vehículos en septiembre de 2026. Las tasas varían según banco, antigüedad del vehículo, plazo y si el solicitante tiene cuenta sueldo en la entidad. Verificá siempre la tasa vigente al momento de solicitar tu crédito.
Lo primero que salta a la vista es que el CFTEA de un prendario en pesos casi triplica al de uno en UVA. Pero ese número por sí solo no te dice cuál conviene: el CFTEA en pesos ya incluye toda la inflación esperada del período, mientras que el CFTEA en UVA no incluye el ajuste por CER, porque ese ajuste depende de lo que efectivamente pase con los precios. Compararlos "en crudo" es el error más común al elegir.
Ejemplo práctico: la misma financiación, dos caminos distintos
Tomemos un caso concreto para que la comparación deje de ser abstracta. Supongamos que necesitás financiar $7.000.000 a 36 meses para comprar un auto usado, y evaluás las dos alternativas con tasas de mitad de rango:
Camino 1: Prendario en pesos (TNA fija 55%)
Cuota = P × [ i × (1 + i)^n ] / [ (1 + i)^n − 1 ]
i = 55% / 12 = 4,58% mensual
- Cuota pura mensual: $400.800, constante los 36 meses.
- Total de intereses: $7.428.800.
- Total pagado: $14.428.800.
- Ventaja: sabés exactamente cuánto vas a pagar el mes 1 y el mes 36. Cero sorpresas.
Camino 2: Prendario UVA (TNA fija 20% sobre capital indexado)
Cuota (en UVAs, expresada en pesos del día 0) = P × [ i × (1 + i)^n ] / [ (1 + i)^n − 1 ]
i = 20% / 12 = 1,67% mensual
- Cuota del primer mes: $260.200 — un 35% más baja que la de pesos.
- Cada mes siguiente, esa cuota se multiplica por la variación acumulada del CER desde el desembolso.
- Si la inflación promedia, por ejemplo, un 2% mensual durante los 36 meses, la última cuota rondaría los $494.000 (casi el doble de la primera), y el total nominal pagado terminaría siendo similar —o incluso superior— al del camino en pesos.
| Cuota mes 1 | Cuota mes 36 (est.) | Previsibilidad | |
|---|---|---|---|
| Pesos (fijo) | $400.800 | $400.800 | Total |
| UVA (indexado) | $260.200 | ~$494.000* | Depende de la inflación real |
*Estimación ilustrativa asumiendo una inflación promedio de 2% mensual constante durante todo el período; no constituye una proyección ni una promesa de resultado. La calculadora de Plazo Fijo UVA de CalcuSite usa la misma lógica de "inflación de indiferencia" y te puede ayudar a entender cómo se mueve un capital ajustado por CER en distintos escenarios.
👉 Entendé el ajuste por CER con la Calculadora de Plazo Fijo UVA →
¿Cuándo conviene el prendario en pesos?
- Si tu ingreso es fijo y en pesos (sueldo en relación de dependencia) y necesitás que la cuota nunca supere un porcentaje determinado de tu presupuesto mensual, sin sobresaltos.
- Si tomás el crédito en un momento de tasas de interés reales altas pero con expectativa de que la inflación se desacelere fuerte durante el plazo del crédito (en ese escenario, terminarías pagando de más con UVA respecto a lo que hubieras pagado fijo).
- Si preferís simplicidad total a la hora de presupuestar y no querés estar siguiendo el IPC del INDEC mes a mes para saber cuánto te va a debitar el banco.
¿Cuándo conviene el prendario UVA?
- Si tu prioridad es que la cuota inicial sea lo más baja posible para calificar al crédito o para no comprometer tanto ingreso los primeros meses (por ejemplo, si esperás un aumento salarial o cambio de trabajo próximamente).
- Si tu ingreso también está de alguna manera indexado o correlacionado con la inflación (por ejemplo, trabajás en un rubro con ajustes salariales frecuentes o cobrás en una actividad dolarizada parcialmente).
- Si evaluás, con datos históricos y expectativas de mercado, que la inflación acumulada del período será moderada en comparación con la tasa fija que te ofrecen en pesos para el mismo plazo.
En cualquiera de los dos casos, la decisión no debería tomarse solo mirando la TNA: hay que sumar siempre el aforo bancario (70%-80% del valor del vehículo) y los gastos de inscripción de la prenda ante la DNRPA (entre 1,5% y 2,5% del monto financiado), que la calculadora de CalcuSite ya calcula automáticamente junto con la cuota exacta de cada escenario.
Paso a paso para pedir un crédito prendario en Argentina
- Definí el vehículo y verificá el aforo. Con el valor de tabla del auto (según la guía ACARA), calculá cuánto te financia el banco (70% usados, hasta 80% 0km) y cuánto anticipo vas a necesitar de bolsillo.
- Compará tasas en pesos y en UVA en al menos 3 entidades. Pedí siempre el CFTEA (no solo la TNA) y preguntá explícitamente si el banco ofrece la línea UVA, porque muchas veces no aparece publicada junto a la de pesos.
- Reuní la documentación: DNI, CUIL, recibo de sueldo o constancia de ingresos (Monotributo/Autónomos), y presupuesto o factura pro forma del vehículo a comprar.
- Presentá la solicitud y esperá la precalificación. El banco corre tu situación en la Central de Deudores del BCRA; el tiempo de aprobación suele rondar entre 24 y 72 horas hábiles.
- Firmá el contrato prendario y contratá el seguro exigido (Terceros Completo o Todo Riesgo con cláusula de acreedor prendario a favor del banco).
- Inscribí la prenda en la DNRPA antes de patentar o transferir el vehículo a tu nombre; sin esa inscripción no podés circular con el auto financiado.
Preguntas frecuentes (FAQ)
¿Puedo pasar mi prendario de pesos a UVA (o viceversa) en el medio del crédito?
En general, no de forma directa: son dos productos distintos con contratos separados. La única forma de "cambiar" es precancelar el crédito original y tomar uno nuevo bajo la otra modalidad, lo cual implica pagar nuevamente gastos de otorgamiento y, en algunos casos, comisión de precancelación si no transcurrió al menos una cuarta parte del plazo o 180 días.
¿El prendario UVA tiene el mismo riesgo que tuvo el hipotecario UVA en otros períodos de Argentina?
El riesgo estructural es el mismo —el capital sigue a la inflación—, pero el plazo es mucho más corto (36 a 60 meses contra 20 o 30 años de un hipotecario), lo que acota considerablemente la ventana de exposición a un salto inflacionario fuerte y descontrolado.
¿Qué pasa con la cuota UVA si la inflación se dispara fuerte durante el crédito?
La cuota sube en la misma proporción que el índice CER acumulado. No hay techo ni tope automático salvo que el contrato particular lo establezca, por lo que es clave simular escenarios de inflación alta antes de firmar y no comprometer más del 25%-30% de tus ingresos con la cuota inicial más baja del UVA.
¿Conviene tomar tasa fija en pesos si esperás que el Banco Central baje las tasas de interés en los próximos años?
Si tomaste un prendario en pesos con tasa fija y luego las tasas de mercado bajan, vos seguís pagando la tasa original más alta durante todo el crédito, salvo que negocies una refinanciación con el banco (lo cual suele tener costos y no siempre está disponible). Esa es una desventaja estructural de la tasa fija frente a la variable o indexada.
¿Existen bancos que ofrezcan crédito prendario en dólares en Argentina?
Es poco frecuente para consumo particular de vehículos; la gran mayoría de las líneas prendarias para autos y motos en el sistema bancario argentino se otorgan en pesos o en UVA (pesos ajustados por CER). Las líneas en dólares, cuando existen, suelen estar reservadas a segmentos corporativos o de comercio exterior.
Conclusión
No existe un ganador universal entre el crédito prendario en pesos y el crédito prendario UVA: existe la alternativa que mejor se ajusta a tu tolerancia al riesgo inflacionario y a la previsibilidad de tus ingresos futuros. Lo que sí es un error es comparar solamente la TNA de lista sin entender que una de las dos tasas ya trae la inflación incorporada y la otra no. Antes de firmar, simulá siempre los dos escenarios con números reales.
En CalcuSite te proveemos de un ecosistema de herramientas de finanzas personales e independientes completamente gratuitas para optimizar tu día a día:
Calculadora de Crédito Prendario
Simulá tu cuota exacta, el aforo y el CFT de tu crédito prendario.
Calculadora de Crédito Personal
Compará la cuota y el CFT de un préstamo a sola firma.
Calculadora de Plazo Fijo UVA
Entendé cómo se mueve un capital ajustado por CER frente al dólar y al plazo fijo tradicional.
Calculadora de Crédito Hipotecario UVA
Simulá la cuota y la tabla de amortización de un crédito UVA para vivienda.
Última actualización: septiembre 2026. Este artículo es meramente informativo y educativo. Las tasas de interés (TNA, TEA, CFTEA) mencionadas son de referencia y varían constantemente según la entidad bancaria, el perfil crediticio y las condiciones de mercado vigentes. Consultá siempre las tasas actualizadas directamente con tu banco antes de tomar una decisión financiera.